美国经济三季度录得近一年最强增速,企业投资热潮——尤其是围绕人工智能的大规模资本支出——成为这一轮增长的核心引擎。
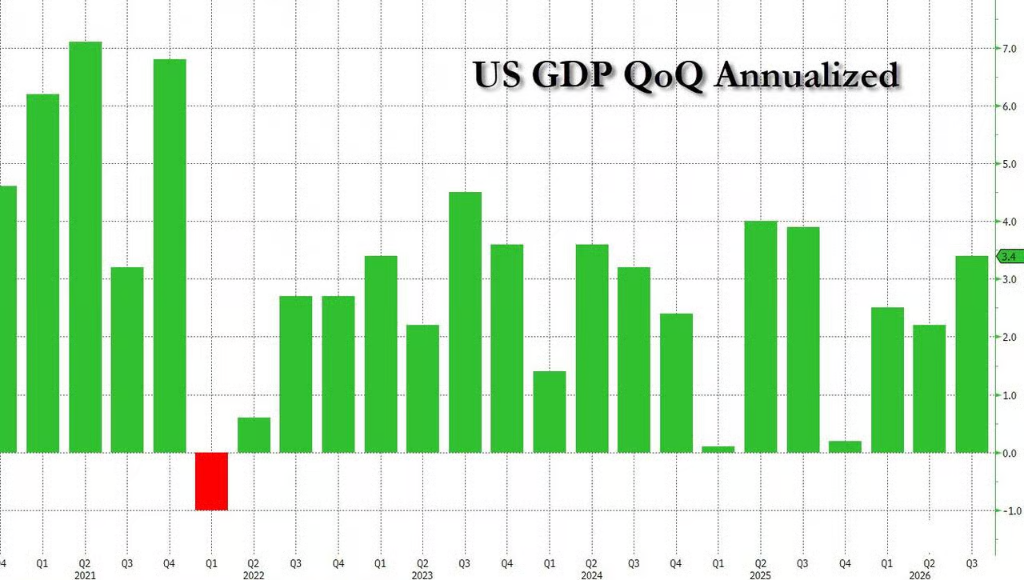
据美国经济分析局(BEA)周四发布的初步数据,美国三季度实际GDP年化季环比增长3.4%,超出彭博经济学家调查预期中值3.2%,并显著高于二季度2.2%的增速。
与此同时,三季度核心PCE物价指数年化季环比初值录得2.5%,低于前值3.3%,但略超预期2.4%。
美联储主席沃什周三在维持利率稳不变后表示"经济增长已有所增强",并称消费支出和资本支出处于"历史上较高水平的GDP占比",将当前状态定性为"健康"。
本次GDP报告是美国中期选举前最后一份重要经济健康检验,选举结果将决定国会两院的控制权归属,进而影响特朗普政府最后两年的施政格局。
AI驱动企业投资创十余年新高
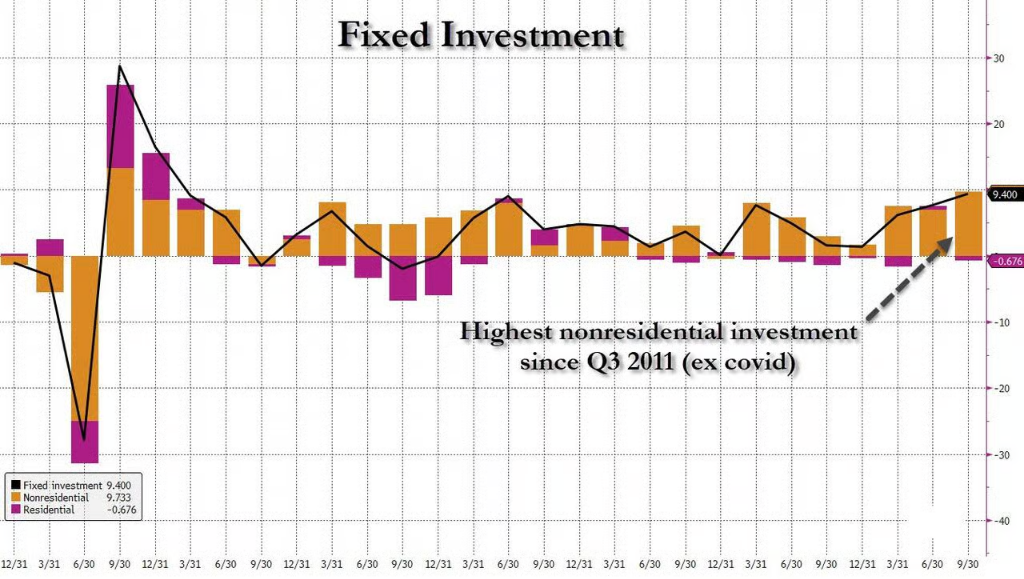
企业投资是本季度GDP的最大亮点。三季度商业投资年化增长12.7%,创2020年以来最高增幅,信息处理设备和工业设备支出均大幅攀升。其中,设备支出对GDP的贡献率达到2011年以来(剔除疫情反弹期)的最高水平,主要受人工智能基础设施建设热潮推动。
衡量内需活力的关键指标"私人国内购买者实际最终销售"三季度增长4.9%,高于二季度的4.6%,显示经济内生动能持续走强。
AllianceBernstein固定收益资深经济学家Eric Winograd表示:
"这是一个由国内需求活动驱动的强劲季度,贸易构成了一定拖累。我们谈论AI对增长的提振,但其中大量相关设备是进口的。"
消费韧性持续,但通胀隐患浮现
家庭消费同样表现稳健。三季度个人消费支出年化增长3.8%,连续第二季度维持这一增速,高于3.4%的市场预期,即便当前消费者信心处于历史低位——通胀引发的生活成本压力持续困扰家庭部门。
然而,通胀方面的信号不容忽视。经济分析局同日公布的数据显示,9月份PCE物价指数环比上涨0.5%,为今年3月以来最大单月涨幅;剔除食品和能源后,核心PCE环比上涨0.3%。
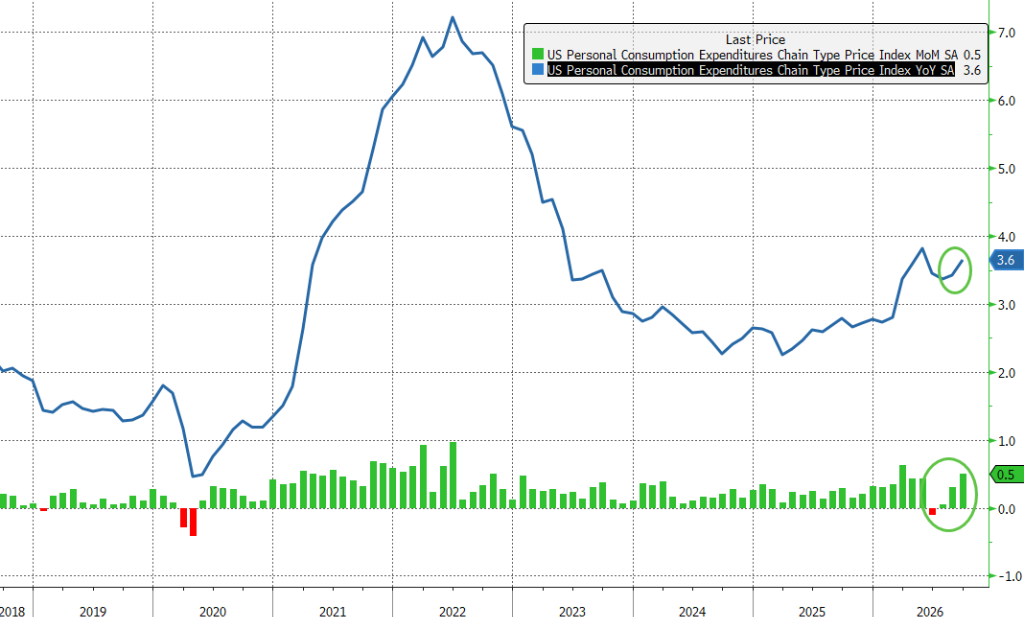
剔除食品和能源的核心PCE环比上涨0.3%,均与市场预期一致。此外,实际个人支出在9月几近停滞,在前一个月大幅增长后明显降温,暗示三季度消费动能正在边际走弱。
净出口拖累与进口激增并存
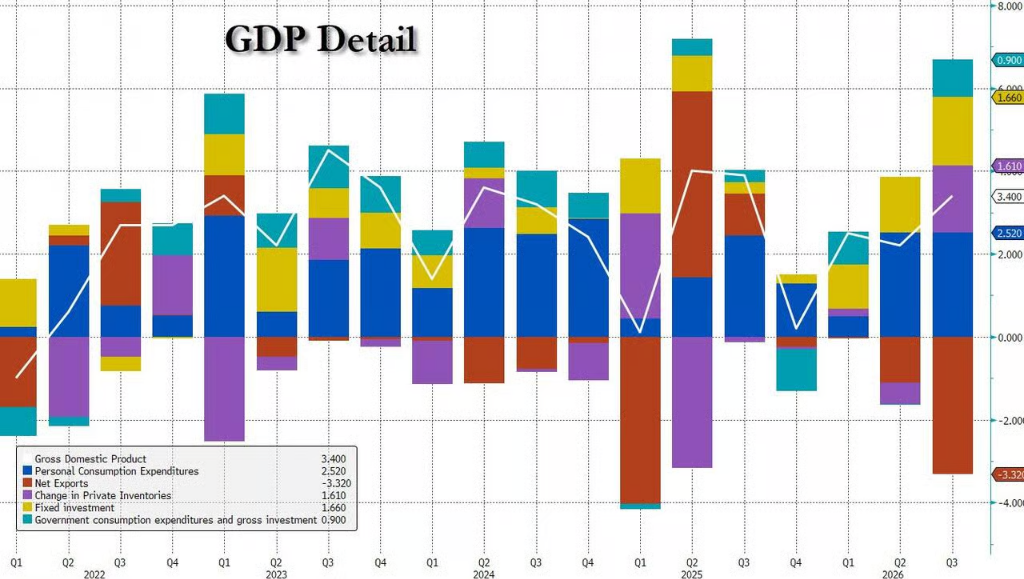
贸易数据是本季度的主要拖累项。净出口对三季度GDP增速的拖累达3.3个百分点,为去年初以来最大拖累幅度。这一状况或反映多重因素叠加:数据中心设备进口激增、企业抢在关税落地前集中进货,以及供应链干扰共同推高了进口规模。相比之下,库存变动贡献了1.6个百分点的正向支撑,部分抵消了净出口的拖累。
中东冲突与俄乌战争持续推高燃料及部分商品价格,叠加特朗普政府加征关税的政策效应,消费品价格承压上行,进一步压制了消费者信心。
本文来自华尔街见闻,欢迎下载APP查看更多
10条评论
张伟
回复深入了解我们如何将体育的魅力与娱乐的轻松完美融合,为您提供无与伦比的综合体验。
小明
回复发现米兰体育APP2如何通过专业的技术和创新的理念,为您带来稳定流畅的操作感受,让您告别卡顿,尽享丝滑。
小红
回复在米兰体育APP2,我们深知安全与信任的重要性。我们采取多重安全措施,保障您的每一笔交易和个人信息安全无虞。
李娜
回复我们相信,一个好的平台,应该像朋友一样可靠。米兰体育APP2始终坚持诚信经营,为您提供透明、公正的赛事娱乐环境。
王强
回复从赛事信息到互动娱乐,米兰体育APP2为您精心设计了顺畅的导航和自然的交互流程,让您轻松上手,乐在其中。